No estudo O real derreteu. O metro quadrado, não., o real perdeu 89% do poder de compra desde 1994, e o metro quadrado multiplicou 18 vezes. Este estudo coloca o CDI na mesma régua e mostra quem paga por ele.
A conclusão não é escolher um lado. É saber quando entrar e quando sair de cada um.
1. O número que incomoda
Medido só pelo preço, o imóvel dobrou acima da inflação. Mas a renda fixa reinvestida foi bem mais longe.
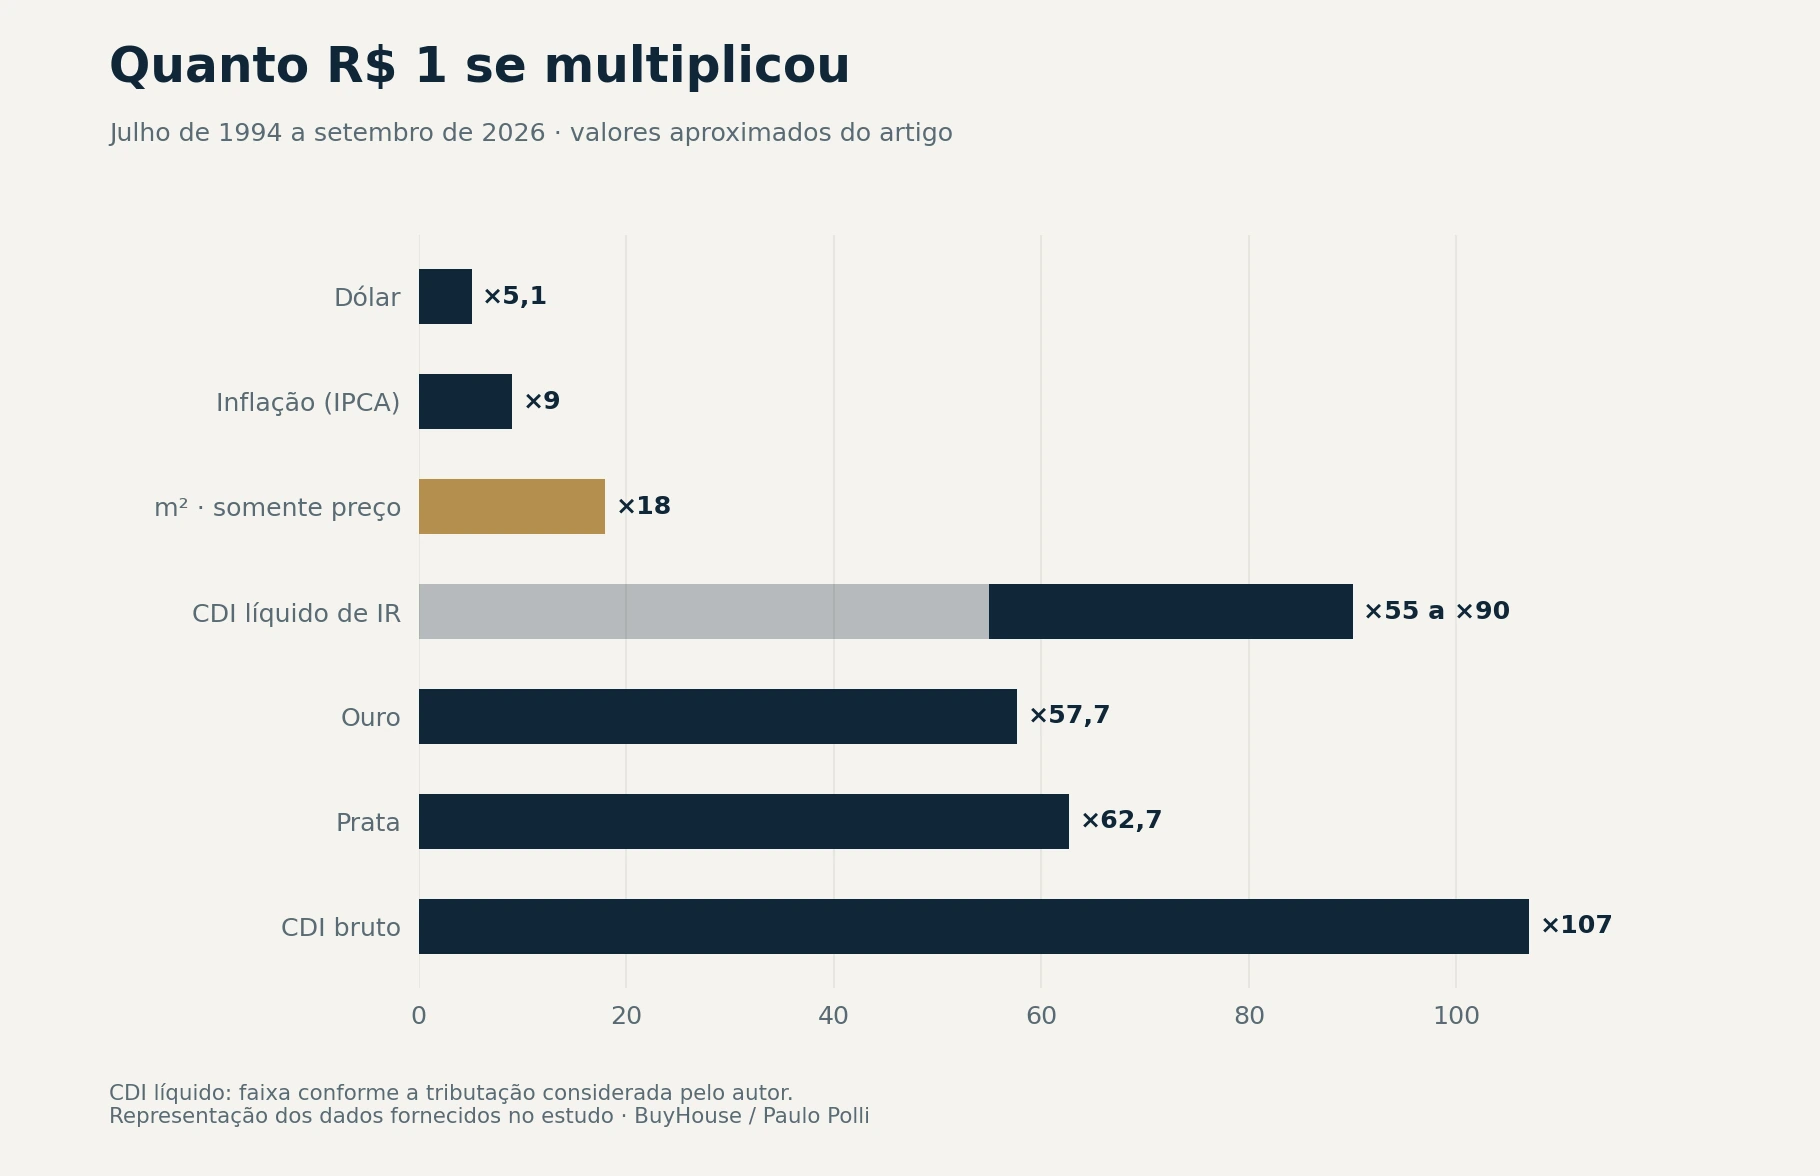
Quantas vezes R$ 1 de julho de 1994 se multiplicou até setembro de 2026. Fontes: IBGE, Banco Central, Banco Mundial, FRED e levantamento BuyHouse.
| Régua | Multiplicou |
|---|---|
| Dólar | ×5,1 |
| Inflação (IPCA) | ×9 |
| m² (só preço) | ×18 |
| CDI líquido de IR | ×55 a ×90 |
| Ouro | ×57,7 |
| Prata | ×62,7 |
| CDI bruto | ×107 |
Isso aconteceu com a Selic indo de mais de 40%, em 1994, a 2%, em 2020. O cálculo acumula mês a mês a taxa de cada período, com os anos de juro baixo incluídos. Ouro e prata disputam com o CDI, mas boa parte da alta deles veio em 2025 e 2026.
2. O imóvel não é só preço
Com o aluguel reinvestido, o imóvel empata com o CDI. O ×18 mede só a valorização. Durante 32 anos, esse mesmo imóvel também gerou renda.
Numa simulação simples, o aluguel rende de 4% a 6% ao ano e é reinvestido em mais imóvel. O retorno total fica entre ×63 e ×116. O CDI líquido ficou entre ×55 e ×90.
As duas faixas se sobrepõem. A simulação não desconta vacância, IPTU, manutenção e imposto sobre o aluguel, então o resultado real é um empate, não uma vitória. Mas é um empate com um ativo real nas mãos, que se usa, se habita e não depende de ninguém continuar pagando.
3. Quem paga o juro
Nos 12 meses até junho de 2026, o setor público gastou R$ 1,16 trilhão com juros, 8,8% do PIB. O déficit sem os juros foi de R$ 157 bilhões. Quase todo o rombo das contas públicas é juro.
Esse dinheiro vem de dois lugares:
- Do contribuinte, que financia os juros da dívida pública, hoje em 81,9% do PIB.
- De quem toma crédito, que paga o CDI mais o spread dos bancos no financiamento, no capital de giro e no cartão.
O rentista não é só o milionário. A dívida federal está com bancos (32%), fundos de pensão (22,5%), fundos de investimento (22%) e estrangeiros (10%). Há uma ironia nisso: quem recebe o juro também é contribuinte. Parte do que ele ganha sai do imposto que ele mesmo paga.
Há duas leituras sobre esse quadro. Para os críticos, o Brasil transfere renda de quem produz para quem empresta. Para os defensores, o juro alto é consequência: o Estado gasta mais do que arrecada e precisa de quem o financie. As duas concordam num ponto: o rendimento do CDI tem pagador.
O chicote do juro. Quando o Banco Central sobe a Selic, o primeiro a pagar é o próprio governo. Parte relevante da dívida pública é corrigida pela Selic, e o restante é refinanciado a taxas maiores. O juro alto aumenta a dívida, e a dívida maior mantém o juro alto.
Para romper esse ciclo e levar a Selic a algo como 7,5%, o país precisaria cumprir metas como estas:
| Meta | Exigência | Situação atual |
|---|---|---|
| Selic | 7,5% em dez/2027 | 14% |
| Superávit primário | 1% do PIB ou mais em 2027 | Déficit de 1,19% do PIB (jun/2026) |
| Inflação | 3% em 2027 | 4,58% em 12 meses (set/2026) |
| Dívida bruta | Abaixo de 70% do PIB até 2030 | 81,9% do PIB (jun/2026) |
As três condições estão longe. Só virar o déficit em superávit exige mais de 2 pontos do PIB por ano. Se acontecer, a Selic cai pela metade, e esse é o gatilho da reprecificação do imóvel. Se não acontecer, o CDI segue alto, pago por um Estado cada vez mais endividado.
4. A ilusão está na palavra "renda"
O ×107 do CDI só existe para quem nunca tocou no rendimento por 32 anos. Quase ninguém faz isso.
Com a Selic a 14% e a inflação oficial em 4,58%, cerca de um terço do que o extrato mostra é só reposição de inflação. Quem saca tudo para viver mantém o número da aplicação, mas não o que ele compra. Está consumindo o próprio capital sem perceber.
E a inflação oficial é uma média. O IPCA mede a cesta de famílias de 1 a 40 salários mínimos. Escola particular, plano de saúde, viagens e o próprio metro quadrado pesam mais no orçamento de alto padrão. A inflação de cada um pode estar bem acima do índice, e ela come o juro real que o extrato promete.
5. Não existe renda fixa. Existe ciclo.
O CDI ganha devagar e de forma visível. O imóvel ganha aos saltos, quando o juro cai e o crédito volta.
Dois exemplos do mercado de alto padrão em Alphaville mostram os dois lados:
- A pandemia. Um terreno que valia R$ 400 mil antes de 2020 saltou para R$ 1,2 milhão em dois anos, com a Selic em 2%. Hoje vale R$ 2 milhões, cinco vezes o valor inicial. No mesmo período, o CDI acumulou cerca de 90% bruto: os R$ 400 mil teriam virado uns R$ 765 mil.
- O último ano. Com a Selic perto de 14,5%, R$ 1 milhão rendeu uns R$ 123 mil líquidos. O imóvel de alto padrão subiu cerca de 15%, sem contar o aluguel.
O padrão se repete: com juro alto, o imóvel anda de lado e o CDI parece imbatível. Quando o juro cai, a demanda reprimida volta e o imóvel se reprecifica de uma vez. É justamente quando o CDI encolhe.
O ciclo não é garantia. Entre 2015 e 2019, muitos imóveis perderam valor real enquanto o CDI rendia cerca de 10% ao ano. Os exemplos acima são observações de mercado, não médias.
6. A jogada: entrar e sair
O maior ganho não foi de quem escolheu um lado. Foi de quem trocou de lado nas viradas do juro.
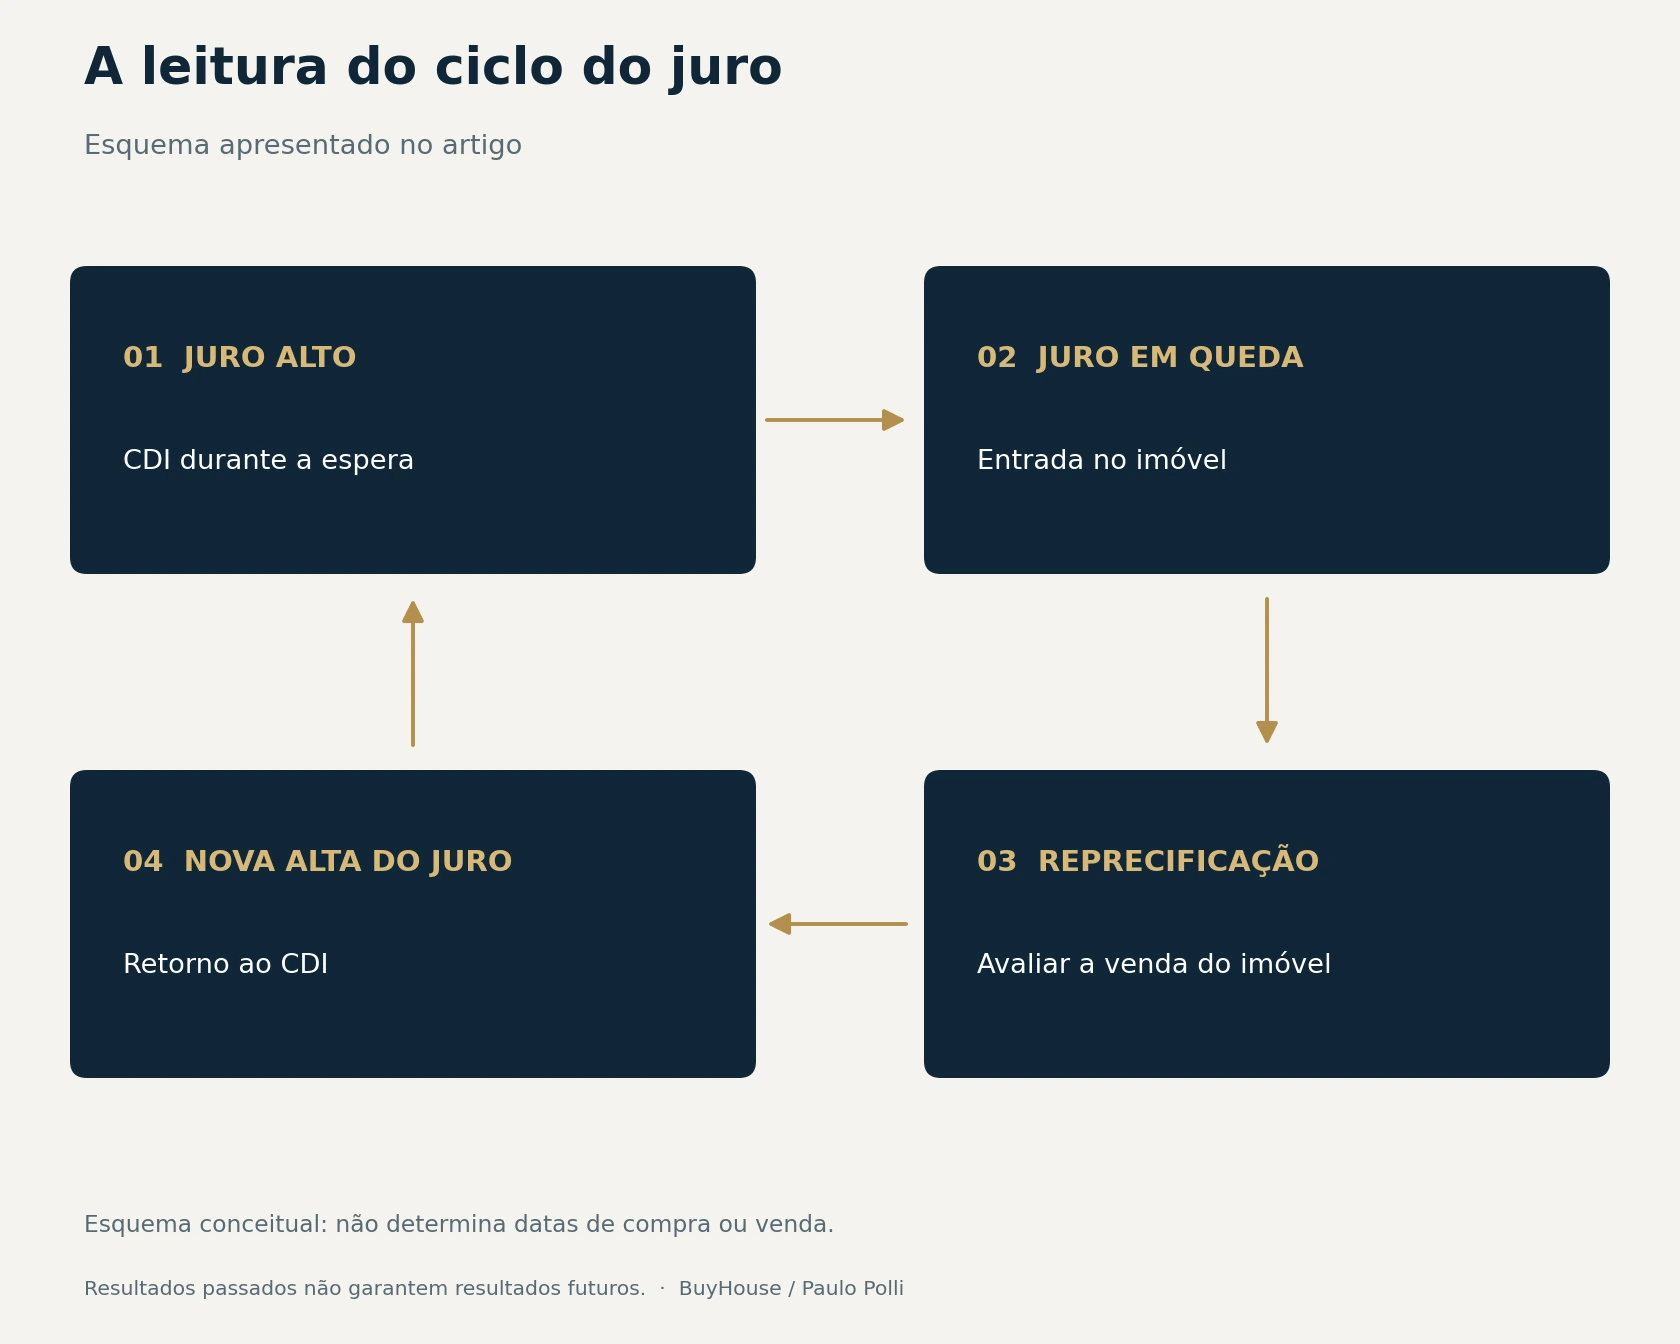
O ciclo do juro: Selic alta → o juro começa a cair (comprar o imóvel) → o imóvel se reprecifica (vender) → o juro volta a subir (voltar ao CDI).
O terreno de Alphaville mostra o tamanho da diferença. Quem saísse do CDI em 2019 e comprasse o terreno teria multiplicado o dinheiro por cinco. Quem ficasse no CDI, por menos de dois. Com o lucro de volta ao CDI no próximo ciclo de alta, o ganho continua rendendo.
Três cuidados separam a jogada da aposta:
- Cada ida e volta custa caro. ITBI, escritura e registro na compra, corretagem na venda e imposto sobre o ganho de capital podem passar de 10% do valor. O ciclo precisa render bem acima disso.
- O imóvel não sai em um dia. O CDI se resgata na hora; uma venda pode levar meses. Quem precisa sair com pressa vende abaixo do valor.
- Ninguém acerta o topo e o fundo. A vantagem está em reconhecer a fase do ciclo, não em adivinhar a data. Em 20 anos de mercado, acompanhei quatro ciclos completos. A leitura vem de quem já atravessou vários.
7. O que isso significa para quem decide patrimônio
CDI e imóvel não são rivais. São ferramentas para fases diferentes do mesmo ciclo.
- Juro alto é a fase do CDI. O dinheiro rende bem enquanto o imóvel anda de lado. Mas o retorno é uma promessa do Estado, e promessas já foram quebradas, como no Plano Collor, em 1990.
- A queda do juro é a fase do imóvel. A Selic começou a cair em 2026, de 15% para 14%. Pela lógica do ciclo, é a janela antes do ajuste.
- A escolha conta mais que a média. O ×18 é uma média. Localização, preço de entrada e negociação separam o imóvel que multiplicou muito mais daquele que ficou para trás.
- Quem mora ganha um retorno que nenhuma tabela mostra. O aluguel que se deixa de pagar é renda real, sem imposto.
O CDI paga a espera. O imóvel paga o ajuste. O patrimônio cresce de verdade nas mãos de quem sabe a hora de cada um.
Resultados passados não garantem resultados futuros. Este estudo descreve o que aconteceu e não é recomendação de investimento.
Notas de método e fontes
- Período: julho de 1994 a setembro de 2026.
- IPCA, m², ouro, prata e dólar: estudo O real derreteu. O metro quadrado, não. (IBGE, levantamento BuyHouse, Banco Mundial, FRED).
- CDI até meados de 2024: ×80,27, pela Calculadora do Cidadão do Banco Central, citada em Diário do Comércio. Estendido até set/2026 com as taxas do período; resultado aproximado de ×107 bruto. O líquido varia com a forma de tributação: ×55 se tributado ano a ano, ×90 com IR de 15% só no resgate final.
- Imóvel com aluguel: simulação aproximada, preço ×18 multiplicado pelo aluguel reinvestido a 4%, 5% e 6% ao ano por 32 anos. Não desconta vacância, IPTU, manutenção e IR.
- Juros do setor público, déficit e dívida bruta: Banco Central, 12 meses até jun/2026, via Bora Investir (B3).
- Detentores da dívida federal: Tesouro Nacional, jun/2026, via O Povo.
- IPCA de 12 meses em set/2026 (4,58%): IBGE, via Rankia.
- Exemplos de Alphaville: observação de mercado do autor como perito avaliador, não média.
Paulo Polli
Corretor de imóveis e perito avaliador
CRECI PR 19555 · CRECI SC 41607 · Perito Avaliador 45083